Il presente momento storico è oggettivamente il migliore di sempre, sebbene percepito soggettivamente come il…
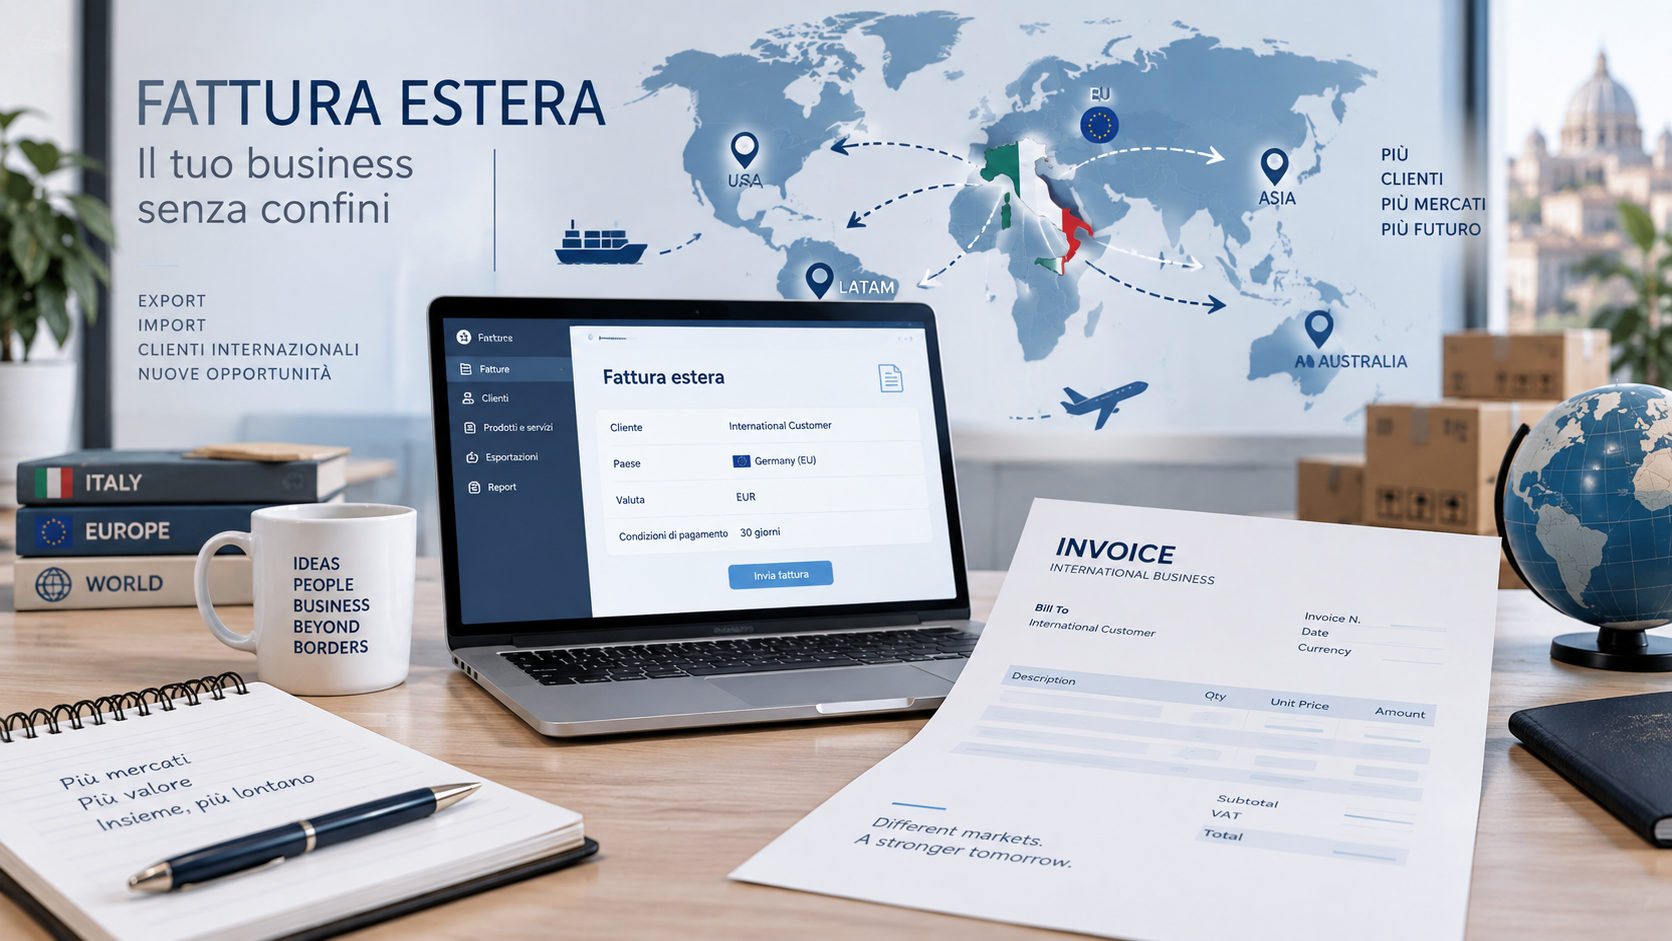
Fattura estera: come emetterla verso clienti UE ed extra-UE
Emettere una fattura verso un cliente estero richiede attenzione soprattutto a tre aspetti:
identificazione corretta del cliente, trattamento IVA dell’operazione e trasmissione dei dati tramite
Sistema di Interscambio (SdI). Le regole cambiano in base al fatto che il cliente sia
nell’Unione Europea o fuori dall’UE e in base alla natura dell’operazione.
Fattura estera: cosa cambia rispetto a una fattura italiana
Quando un’impresa italiana fattura a un cliente estero, il documento commerciale può assomigliare a una normale fattura,
ma alcuni campi devono essere compilati in modo diverso.
Dal 1° luglio 2022, per le operazioni transfrontaliere soggette all’obbligo di comunicazione,
i relativi dati vengono trasmessi telematicamente utilizzando il tracciato della fattura elettronica e il Sistema di Interscambio,
salvo i casi esclusi dalla normativa.
Attenzione a un equivoco frequente
Inviare il file XML allo SdI non significa necessariamente che il cliente estero riceva la fattura tramite il sistema italiano.
Nei rapporti con soggetti non residenti, il file serve anche per la trasmissione dei dati all’Agenzia delle Entrate.
Al cliente va quindi normalmente fornita anche una copia leggibile del documento con le modalità concordate.
Codice destinatario per un cliente estero: XXXXXXX
Nelle specifiche tecniche della fattura elettronica, quando la fattura è emessa verso un soggetto
non residente, non stabilito e non identificato in Italia, il campo
Codice Destinatario viene valorizzato con:
XXXXXXX
sette lettere X
Questo valore non è un recapito del cliente: segnala allo SdI che il destinatario è un soggetto estero
per il quale il file viene trasmesso anche ai fini della comunicazione dei dati dell’operazione.
Quali dati del cliente estero devono essere indicati
L’anagrafica deve essere compilata con particolare attenzione. In linea generale è importante indicare:
- Paese estero del cliente;
- denominazione o nome e cognome;
- indirizzo e località;
- identificativo fiscale estero, quando presente e richiesto;
- partita IVA comunitaria nel caso di operatore IVA UE;
- Codice Destinatario XXXXXXX nei casi previsti per soggetti esteri.
Per un cliente estero non è corretto inventare codici fiscali o partite IVA generiche se esiste un identificativo fiscale reale.
Il tracciato consente infatti di indicare il Paese che ha attribuito l’identificativo e il relativo codice fiscale o IVA estero.
Fattura a cliente UE: cosa controllare
Se il cliente è un’impresa o un professionista stabilito in un altro Stato dell’Unione Europea,
uno dei primi controlli da effettuare riguarda la partita IVA comunitaria.
Nei casi in cui l’operazione richieda che il cliente sia un soggetto passivo IVA comunitario,
è opportuno verificare la validità del numero attraverso il sistema VIES.
Esempio
Se un’azienda italiana vende beni a un’impresa francese con partita IVA valida e ricorrono tutte le condizioni
per una cessione intracomunitaria, il trattamento IVA sarà diverso da quello di una normale vendita nazionale.
La corretta classificazione va però verificata in base al tipo di operazione e alla documentazione disponibile.
Fattura a cliente extra-UE
Per un cliente situato fuori dall’Unione Europea occorre innanzitutto distinguere tra
cessione di beni e prestazione di servizi.
Nel caso di esportazione di beni, quando sono rispettate le condizioni previste dalla normativa,
può essere applicato il regime di non imponibilità proprio delle esportazioni.
Per i servizi, invece, la territorialità IVA dipende dalla tipologia di prestazione e dalla natura del cliente.
Non esiste un unico codice IVA per tutte le fatture estere
La vecchia regola pratica “cliente UE = inversione contabile” oppure “cliente extra-UE = operazione non soggetta”
è troppo generica. Il corretto trattamento dipende dal tipo di bene o servizio, dal luogo dell’operazione
e dallo status fiscale del cliente.
Codici Natura IVA: alcuni esempi frequenti
Nel file XML, quando non viene applicata l’IVA italiana, deve essere utilizzato il codice Natura corretto.
Alcuni casi ricorrenti sono:
| Codice | Utilizzo tipico | Nota |
|---|---|---|
| N2.1 | Operazioni non soggette per carenza del requisito di territorialità ai sensi degli artt. 7-7-septies. | Frequente in alcune prestazioni di servizi verso soggetti esteri. |
| N3.1 | Operazioni non imponibili relative alle esportazioni. | Tipico delle cessioni di beni fuori dall’UE quando ricorrono le condizioni previste. |
| N3.2 | Cessioni intracomunitarie. | Utilizzabile nelle operazioni che rientrano nelle cessioni intracomunitarie previste dalla normativa. |
Questi sono soltanto esempi. Prima di scegliere il codice Natura è necessario individuare
il corretto trattamento fiscale della specifica operazione.
Fattura a un privato estero
Se il cliente estero è un consumatore finale, le regole IVA possono essere differenti rispetto
a quelle applicate nelle operazioni tra imprese.
In particolare, per vendite di beni a distanza e per alcune tipologie di servizi possono trovare applicazione
regole specifiche sul luogo di tassazione e, quando previsto, i regimi OSS.
Per questo motivo non conviene utilizzare automaticamente lo stesso trattamento IVA previsto per una fattura B2B.
Fattura estera: entro quando va trasmessa?
Per le operazioni attive verso soggetti esteri, la trasmissione dei dati tramite SdI segue in generale
i termini previsti per l’emissione della fattura.
Per una fattura immediata il termine ordinario è normalmente entro 12 giorni
dall’effettuazione dell’operazione. Per una fattura differita, quando ne ricorrono i presupposti,
il termine è generalmente entro il giorno 15 del mese successivo.
Attenzione
Le scadenze possono dipendere dalla natura concreta dell’operazione.
Per casi particolari, operazioni complesse o dubbi sul trattamento IVA è opportuno verificare con il commercialista.
Il cliente estero riceve la fattura tramite SdI?
In generale no. Un cliente estero che non opera attraverso il sistema italiano di fatturazione elettronica
non riceve automaticamente il documento tramite lo SdI come avviene normalmente tra soggetti italiani.
Per questo motivo è opportuno inviare al cliente anche una copia leggibile della fattura,
per esempio in PDF, secondo le modalità concordate con il destinatario.
L’XML trasmesso allo SdI resta invece importante per gli adempimenti previsti in Italia.
Fatture ricevute dall’estero: attenzione, è un caso diverso
Una fattura ricevuta da un fornitore estero segue una procedura diversa rispetto a una fattura emessa.
In base al tipo di acquisto possono essere utilizzati i documenti elettronici:
- TD17 per integrazione/autofattura relativa ad acquisti di servizi dall’estero;
- TD18 per acquisti intracomunitari di beni;
- TD19 per altri acquisti di beni da soggetti esteri nei casi previsti.
Devi invece gestire una fattura ricevuta da un fornitore estero?
Come gestire una fattura estera con LibertyCommerce
Un software gestionale può ridurre molti errori tecnici nella compilazione del file XML,
soprattutto per campi come Paese, identificativo fiscale, Codice Destinatario e Natura IVA.
Con LibertyCommerce è possibile gestire la fatturazione elettronica e predisporre
documenti verso clienti esteri all’interno della normale gestione aziendale.
Il trattamento IVA dell’operazione deve naturalmente essere impostato secondo le indicazioni corrette
fornite dal proprio consulente fiscale.
Vuoi gestire fatture italiane ed estere con un unico gestionale?
Scopri le funzioni di LibertyCommerce per fatturazione elettronica, clienti,
documenti commerciali e gestione amministrativa dell’azienda.
Domande frequenti sulle fatture estere
Quale codice destinatario si usa per un cliente estero?
Per i soggetti non residenti, non stabiliti e non identificati in Italia,
le specifiche tecniche prevedono il valore XXXXXXX, composto da sette lettere X.
Una fattura estera deve essere inviata allo SdI?
Per le operazioni transfrontaliere soggette all’obbligo di comunicazione, i dati vengono trasmessi
tramite SdI utilizzando il tracciato XML, salvo i casi esclusi dalla normativa.
La fattura arriva direttamente al cliente estero tramite SdI?
Normalmente no. È opportuno fornire al cliente anche una copia leggibile del documento,
mentre il file XML viene trasmesso allo SdI per gli adempimenti previsti in Italia.
Come si fattura a un cliente UE?
Occorre verificare se il cliente è un soggetto passivo IVA, controllare quando necessario
la validità della partita IVA nel VIES e individuare il corretto trattamento IVA
in base al tipo di bene o servizio ceduto.
Come si fattura a un cliente extra-UE?
Bisogna distinguere tra beni e servizi. Le esportazioni di beni e le prestazioni di servizi
verso soggetti esteri possono avere trattamenti IVA differenti e non esiste una regola unica valida per ogni caso.
Qual è la differenza tra fattura estera emessa e fattura estera ricevuta?
La fattura emessa riguarda una vendita o prestazione verso un cliente estero.
Le fatture ricevute da fornitori esteri possono invece richiedere integrazione o autofattura
tramite documenti TD17, TD18 o TD19, a seconda dell’operazione.
Contenuto informativo aggiornato a settembre 2026. Le regole IVA sulle operazioni con l’estero
possono variare in base alla natura dell’operazione e alla posizione fiscale dei soggetti coinvolti.
Per il corretto trattamento del singolo caso è opportuno fare riferimento al proprio commercialista o consulente fiscale.
Articoli correlati