Il presente momento storico è oggettivamente il migliore di sempre, sebbene percepito soggettivamente come il…
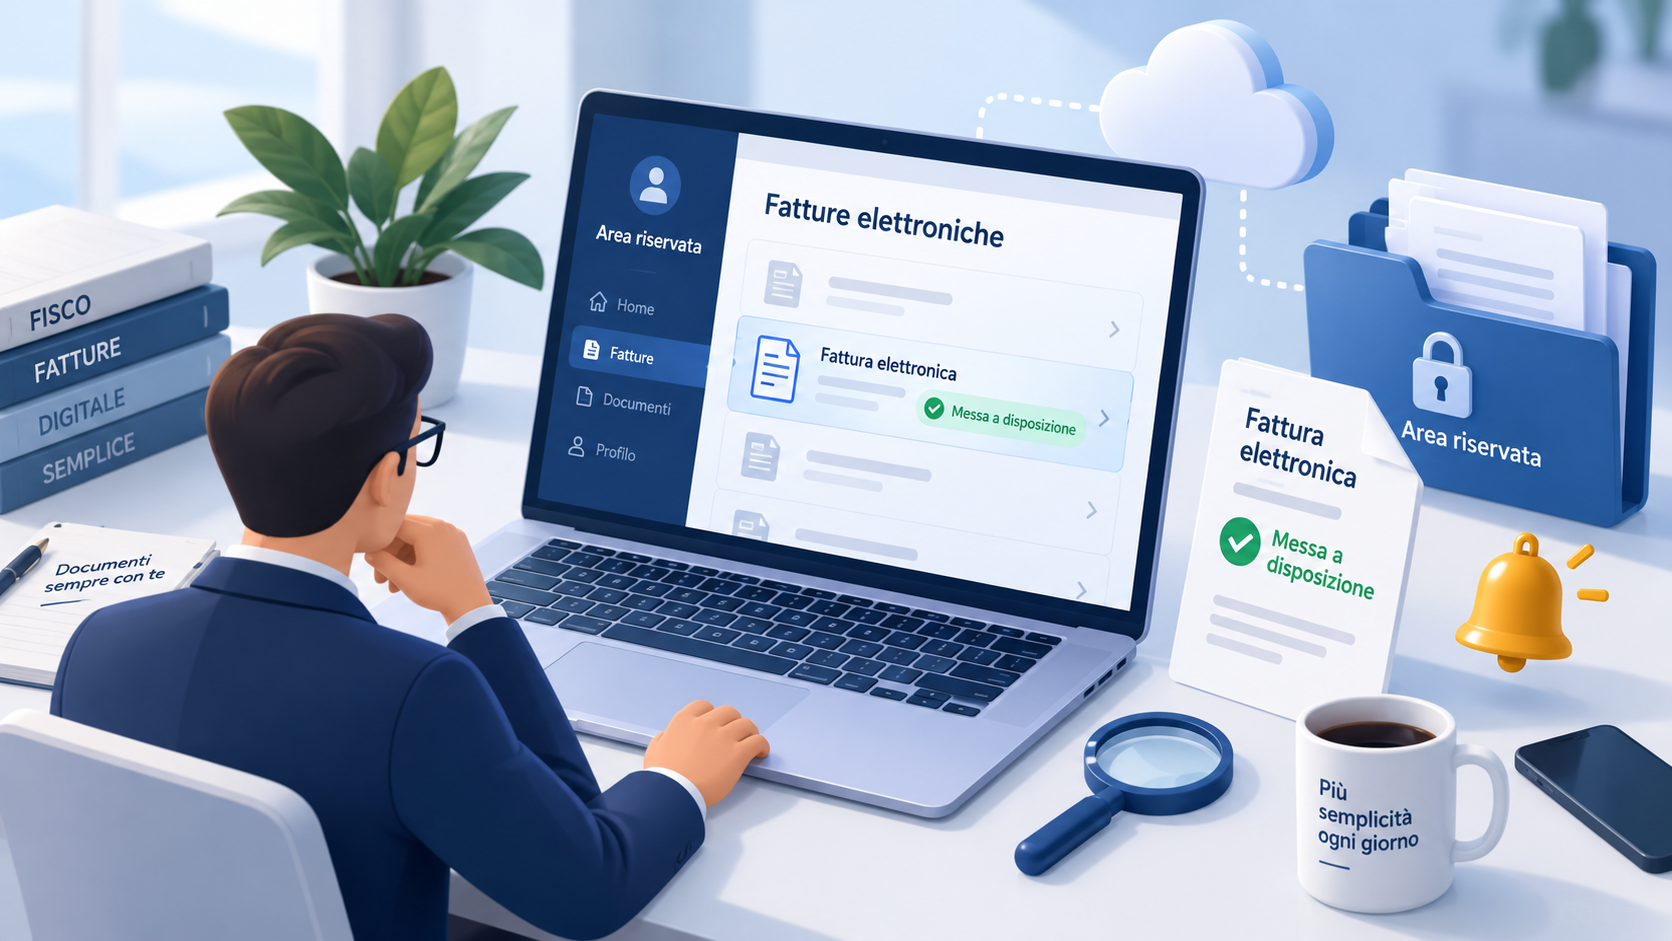
Fatture messe a disposizione nel cassetto fiscale: dove trovarle e cosa fare
Una fattura elettronica messa a disposizione è una fattura che ha superato i controlli
del Sistema di Interscambio ma che non è stata recapitata al canale telematico del cliente.
Il documento non è perso: viene reso disponibile nell’area riservata dell’Agenzia delle Entrate,
all’interno del portale Fatture e Corrispettivi.
Cosa significa “fattura messa a disposizione”
Quando il Sistema di Interscambio (SdI) riceve una fattura elettronica, esegue una serie di controlli.
Se il documento è corretto, il SdI prova a recapitarlo all’indirizzo telematico del cliente.
Se la consegna non riesce, per esempio perché il canale telematico non è raggiungibile oppure perché
non è disponibile un indirizzo telematico utilizzabile, la fattura viene comunque resa disponibile
al destinatario nell’area riservata dell’Agenzia delle Entrate.
Da ricordare
Una fattura messa a disposizione non è una fattura scartata.
Se il SdI l’ha accettata, per il fornitore la fattura risulta emessa.
Il problema riguarda esclusivamente il recapito al destinatario.
“Cassetto fiscale” o “Fatture e Corrispettivi”?
Nel linguaggio comune si parla spesso di cassetto fiscale, ma le fatture elettroniche
vengono consultate nell’area riservata dell’Agenzia delle Entrate attraverso il portale
Fatture e Corrispettivi.
All’interno dell’area di consultazione è possibile visualizzare i dati delle fatture emesse e ricevute,
oltre a individuare quelle che non sono state consegnate al canale del destinatario ma sono state soltanto
messe a disposizione.
Dove trovare le fatture messe a disposizione
Una volta effettuato l’accesso ai servizi dell’Agenzia delle Entrate, occorre entrare nel portale
Fatture e Corrispettivi e utilizzare la sezione dedicata alla consultazione delle fatture
e dei dati rilevanti ai fini IVA.
La denominazione esatta delle voci può essere modificata nel tempo dall’Agenzia,
ma il percorso concettuale rimane quello della consultazione delle fatture elettroniche ricevute.
Come riconoscere una fattura non consegnata
Il portale distingue le fatture regolarmente consegnate da quelle che il SdI non è riuscito a recapitare.
Queste ultime risultano disponibili per la presa visione da parte del destinatario.
Secondo le indicazioni dell’Agenzia delle Entrate, le fatture non consegnate possono essere identificate
nell’area di consultazione e visualizzate o scaricate direttamente dal destinatario.
Perché una fattura può essere messa a disposizione
Tra le situazioni più comuni troviamo:
- PEC del destinatario piena, non attiva o temporaneamente non raggiungibile;
- canale telematico del destinatario momentaneamente indisponibile;
- assenza di un indirizzo telematico registrato o utilizzabile;
- utilizzo del codice destinatario 0000000 nei casi previsti;
- problemi tecnici del sistema utilizzato dal cliente per ricevere le fatture.
Se il cliente ha registrato preventivamente presso l’Agenzia delle Entrate un indirizzo telematico preferito,
il SdI utilizza normalmente quello per il recapito.
Cosa deve fare il cliente
Il cliente deve accedere alla propria area riservata e prendere visione della fattura.
In questo modo può scaricare il file elettronico e registrare correttamente il documento.
Perché la presa visione è importante?
Quando una fattura non è stata consegnata tramite il normale canale telematico,
la data di presa visione nell’area riservata assume rilievo per il destinatario,
in particolare per individuare il momento dal quale può decorrere la detraibilità dell’IVA,
secondo le regole applicabili.
Attenzione
La corretta registrazione contabile e il periodo di detrazione IVA dipendono dalla situazione concreta.
In caso di dubbi è opportuno verificare con il commercialista la data corretta da utilizzare.
Cosa deve fare il fornitore
Se il SdI comunica una impossibilità di consegna, il fornitore non deve considerare
automaticamente la fattura come scartata e non deve emetterne un’altra identica.
È invece importante informare il cliente, utilizzando un canale diverso dal SdI,
che la fattura è disponibile nella sua area riservata dell’Agenzia delle Entrate.
Può essere utile inviare anche una copia leggibile, per esempio in PDF, ricordando che il documento fiscalmente
rilevante resta la fattura elettronica trasmessa attraverso il Sistema di Interscambio.
Vuoi approfondire la differenza tra mancata consegna e scarto?
Fattura messa a disposizione e fattura scartata: differenze
| Situazione | La fattura è emessa? | Cosa fare |
|---|---|---|
| Consegnata | Sì | Il cliente la riceve attraverso il proprio canale telematico. |
| Messa a disposizione | Sì, per il fornitore | Il cliente deve consultarla nell’area riservata; il fornitore deve avvisarlo. |
| Scartata | No | Correggere l’errore e trasmettere nuovamente il documento secondo le regole previste. |
Il codice destinatario 0000000
Quando nel campo Codice Destinatario viene utilizzato il valore 0000000 nei casi previsti,
il SdI può mettere la fattura a disposizione del cliente nell’area riservata dell’Agenzia delle Entrate
anziché recapitarla attraverso un canale telematico specifico.
Il fornitore deve quindi assicurarsi che il cliente sappia dell’esistenza del documento
e possa recuperarne l’originale elettronico.
Come evitare di dimenticare una fattura messa a disposizione
Per chi riceve molte fatture, il rischio più concreto è non accorgersi subito che un documento
non è arrivato tramite il normale software o la PEC.
- registrare correttamente presso l’Agenzia delle Entrate il proprio indirizzo telematico;
- mantenere attiva e controllata la PEC, se utilizzata per la ricezione;
- verificare periodicamente il portale Fatture e Corrispettivi;
- confrontare fatture ricevute, ordini, DDT e pagamenti;
- segnalare ai fornitori eventuali dati di recapito non più aggiornati.
Gestire le fatture elettroniche con un software
Un sistema di fatturazione elettronica integrato nel gestionale permette di controllare più facilmente
lo stato dei documenti inviati e ricevuti e di ridurre il rischio di perdere informazioni tra portali,
email e procedure separate.
Liberty Line propone soluzioni per la gestione della fatturazione elettronica integrate con
LibertyCommerce, così da collegare i documenti fiscali alle normali attività aziendali.
Vuoi gestire fatture elettroniche e notifiche SdI in modo più ordinato?
Scopri le soluzioni Liberty Line per emissione, ricezione e gestione delle fatture elettroniche
integrate con il software gestionale.
Domande frequenti sulle fatture messe a disposizione
Che cosa significa “fattura messa a disposizione”?
Significa che il SdI ha accettato la fattura ma non è riuscito a recapitarla al canale telematico del cliente.
Il documento viene quindi reso disponibile nell’area riservata dell’Agenzia delle Entrate.
Dove si trovano le fatture messe a disposizione?
Si consultano nell’area riservata del portale Fatture e Corrispettivi dell’Agenzia delle Entrate,
nella sezione dedicata alla consultazione delle fatture elettroniche e dei dati rilevanti ai fini IVA.
Una fattura messa a disposizione è valida?
Sì. Se il SdI ha superato i controlli e ha emesso una ricevuta di impossibilità di consegna,
la fattura si considera emessa per il fornitore.
Il cliente deve fare qualcosa?
Sì. Deve accedere all’area riservata e prendere visione della fattura.
La data di presa visione può assumere rilievo per la detrazione IVA.
Il fornitore deve reinviare la fattura?
No, non per il solo fatto che non sia stata recapitata. Deve invece informare il cliente
che il documento è disponibile nell’area riservata.
Fattura messa a disposizione e fattura scartata sono la stessa cosa?
No. La fattura scartata non ha superato i controlli del SdI e non si considera emessa.
La fattura messa a disposizione è invece stata accettata, ma non recapitata al destinatario.
Contenuto informativo aggiornato a settembre 2026. Le indicazioni hanno carattere generale
e non sostituiscono il parere del commercialista o di un consulente abilitato sul singolo caso.
Articoli correlati