Il presente momento storico è oggettivamente il migliore di sempre, sebbene percepito soggettivamente come il…
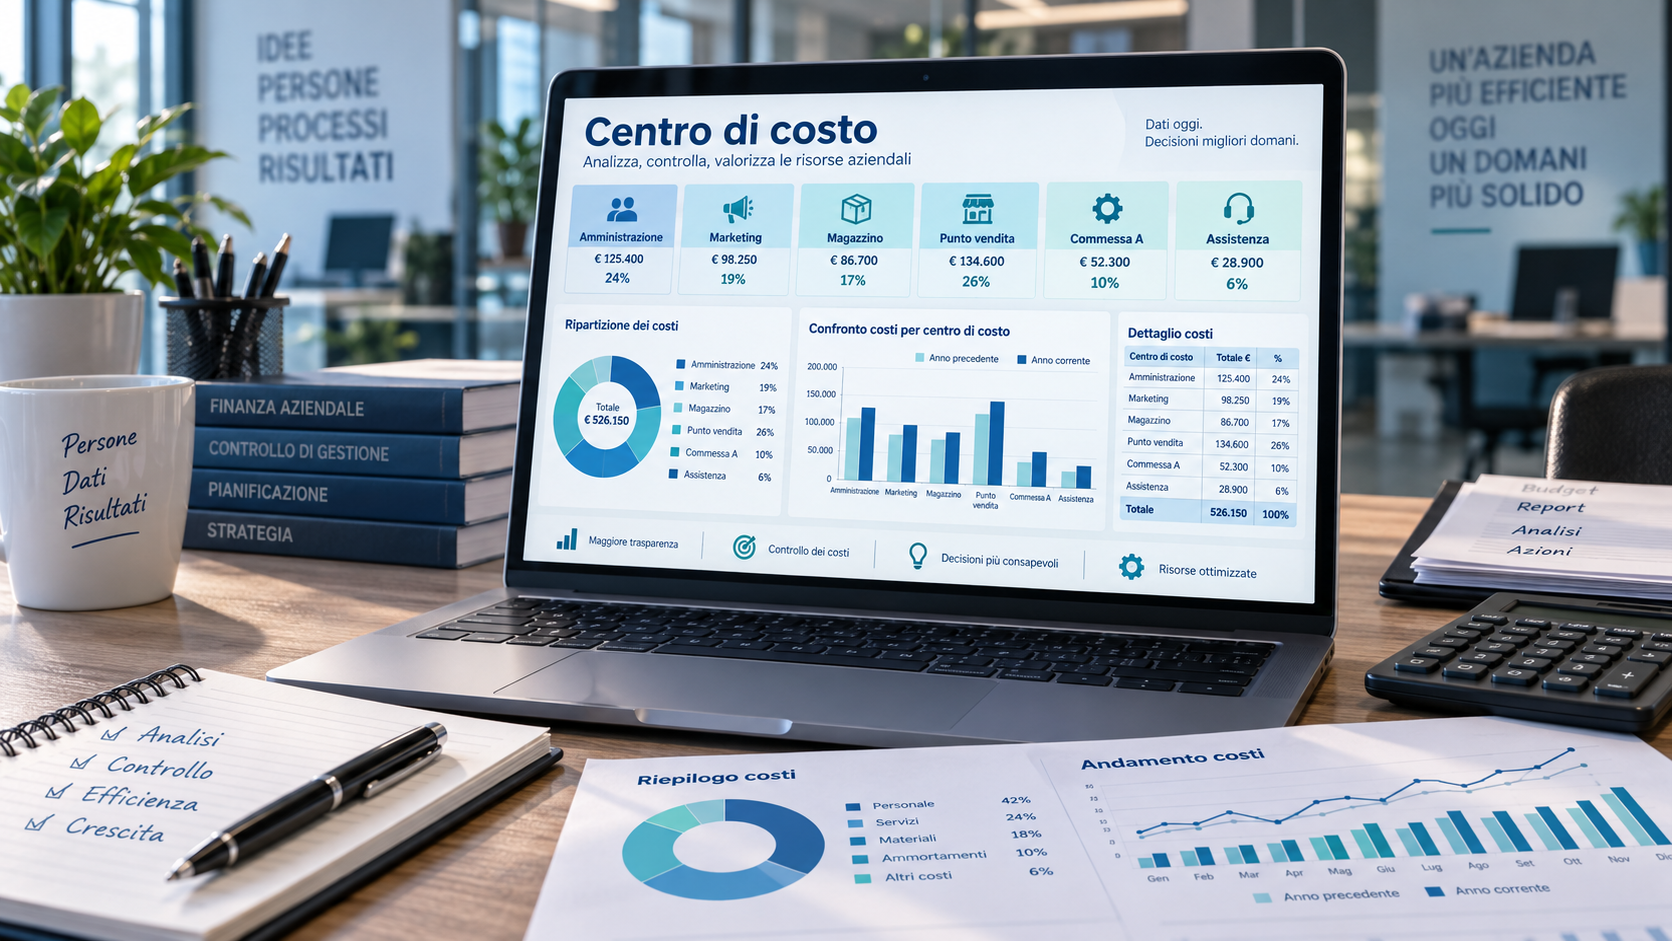
Centro di costo: cos’è, esempi e come usarlo in azienda
Un centro di costo permette di attribuire e analizzare le spese riferite a un reparto,
una sede, una funzione, una commessa o un’attività. È uno strumento utile per capire
dove si generano i costi e prendere decisioni più consapevoli.
Cos’è un centro di costo
Un centro di costo è un criterio utilizzato dall’azienda per raggruppare e analizzare
le spese riferibili a una determinata parte dell’attività. Può corrispondere a un reparto reale,
come amministrazione o produzione, ma anche a una sede, una commessa, un progetto o un’attività specifica.
L’obiettivo non è soltanto registrare una spesa, ma capire dove e perché quella spesa è stata sostenuta.
Questo consente di confrontare periodi diversi, individuare anomalie e valutare con maggiore precisione
l’efficienza delle varie aree aziendali.
Esempio pratico
Un’azienda può creare centri di costo separati per punto vendita, magazzino, amministrazione,
marketing e assistenza. In questo modo può osservare quanto incide ogni area sui costi complessivi.
Esempi di centri di costo
- Reparti: amministrazione, commerciale, produzione, assistenza, marketing o logistica.
- Sedi e punti vendita: utile per confrontare i costi sostenuti da negozi, filiali o magazzini differenti.
- Commesse e progetti: permette di attribuire determinate spese a uno specifico lavoro o progetto.
- Attività o servizi: consente di capire quanto costa mantenere un determinato servizio o processo aziendale.
A cosa serve un centro di costo
Un centro di costo può aiutare l’impresa a:
- capire quali aree dell’azienda generano maggiori spese;
- confrontare costi reali e budget preventivati;
- analizzare l’andamento di sedi, reparti o commesse;
- individuare sprechi o incrementi di costo inattesi;
- supportare decisioni su investimenti e allocazione delle risorse;
- disporre di dati più leggibili per il controllo di gestione.
Centro di costo e conto contabile non sono la stessa cosa
Il conto contabile classifica una spesa in base alla sua natura:
per esempio affitto, utenze, carburante o pubblicità. Il centro di costo aggiunge invece
una seconda informazione: a quale area dell’azienda deve essere attribuita quella spesa.
| Spesa | Natura del costo | Possibile centro di costo |
|---|---|---|
| Campagna pubblicitaria | Pubblicità e marketing | Marketing |
| Bolletta elettrica negozio 1 | Energia elettrica | Punto vendita 1 |
| Materiali per una commessa | Acquisto materiali | Commessa A |
| Canone software reparto tecnico | Servizi informatici | Assistenza tecnica |
Come creare i centri di costo in azienda
1. Definisci cosa vuoi misurare
Prima di creare molti centri di costo, stabilisci quali informazioni ti servono davvero:
reparti, sedi, commesse, progetti o altre aree operative.
2. Crea una struttura semplice
Un numero eccessivo di centri di costo può rendere la classificazione difficile.
È meglio iniziare con poche categorie chiare e aggiungerne altre solo quando servono.
3. Stabilisci regole uniformi
Chi registra una spesa deve sapere quale centro utilizzare. Regole semplici evitano
che lo stesso tipo di costo venga classificato in modi differenti.
4. Controlla periodicamente i risultati
I dati diventano realmente utili quando vengono confrontati nel tempo con budget,
periodi precedenti o altre unità aziendali.
Costi diretti e costi indiretti
Alcuni costi possono essere attribuiti facilmente a un centro specifico. Sono, per esempio,
materiali acquistati esclusivamente per una commessa o una spesa sostenuta da un determinato punto vendita.
Altri costi sono condivisi da più aree aziendali: affitto della sede, energia, servizi informatici
o personale comune. In questi casi l’impresa può adottare un criterio di ripartizione
coerente con il proprio modello organizzativo.
Nota
Un centro di costo è uno strumento di analisi gestionale. La definizione dei criteri contabili,
fiscali e di controllo di gestione più adatti alla singola impresa va concordata con il commercialista
o con il consulente che segue l’azienda.
Centro di costo e centro di ricavo
Un centro di costo viene utilizzato principalmente per analizzare le spese.
Un centro di ricavo, invece, è orientato all’analisi dei ricavi generati da una determinata
area o attività. In alcuni modelli di controllo di gestione vengono utilizzati entrambi per ottenere
una visione più completa delle performance.
Un punto vendita, per esempio, può essere osservato sia per i costi che sostiene sia per i ricavi
che produce. Il livello di dettaglio dipende dalle dimensioni dell’impresa e dagli obiettivi dell’analisi.
Errori da evitare
- creare decine di centri di costo senza un reale bisogno informativo;
- utilizzare nomi poco chiari o categorie sovrapposte;
- cambiare continuamente i criteri di attribuzione delle spese;
- raccogliere dati senza poi analizzarli periodicamente;
- confondere il centro di costo con il semplice conto contabile.
Gestione dei centri di costo con un software
L’utilizzo di un software gestionale può facilitare l’attribuzione delle spese ai diversi centri
e rendere più semplice la successiva analisi. L’obiettivo è evitare fogli separati e classificazioni
manuali difficili da mantenere nel tempo.
Nel video seguente mostriamo un esempio pratico di gestione dei centri di costo
all’interno di LibertyCommerce.
Vuoi gestire costi, documenti e attività con un unico gestionale?
LibertyCommerce aiuta le PMI a organizzare le principali informazioni gestionali
e a ridurre la dispersione dei dati tra strumenti separati.
Domande frequenti sui centri di costo
Che cos’è un centro di costo?
È un’unità organizzativa o logica alla quale vengono attribuiti determinati costi,
per esempio un reparto, una sede, una commessa o un’attività.
A cosa serve un centro di costo?
Serve a capire dove vengono sostenute le spese, confrontare aree diverse dell’azienda
e supportare il controllo di gestione e le decisioni sull’impiego delle risorse.
Qual è un esempio di centro di costo?
Amministrazione, marketing, magazzino, punto vendita, assistenza tecnica oppure una specifica commessa
possono essere utilizzati come centri di costo.
Centro di costo e conto contabile sono la stessa cosa?
No. Il conto identifica la natura della spesa; il centro di costo identifica l’area,
il progetto o l’attività alla quale quella spesa viene attribuita.
Quanti centri di costo conviene creare?
Non esiste un numero valido per tutte le aziende. È preferibile creare solo i centri necessari
a ottenere informazioni realmente utili, evitando una struttura troppo complessa da gestire.
Contenuto informativo aggiornato a settembre 2026. La struttura dei centri di costo
deve essere adattata alle caratteristiche e alle esigenze della singola impresa.
Articoli correlati